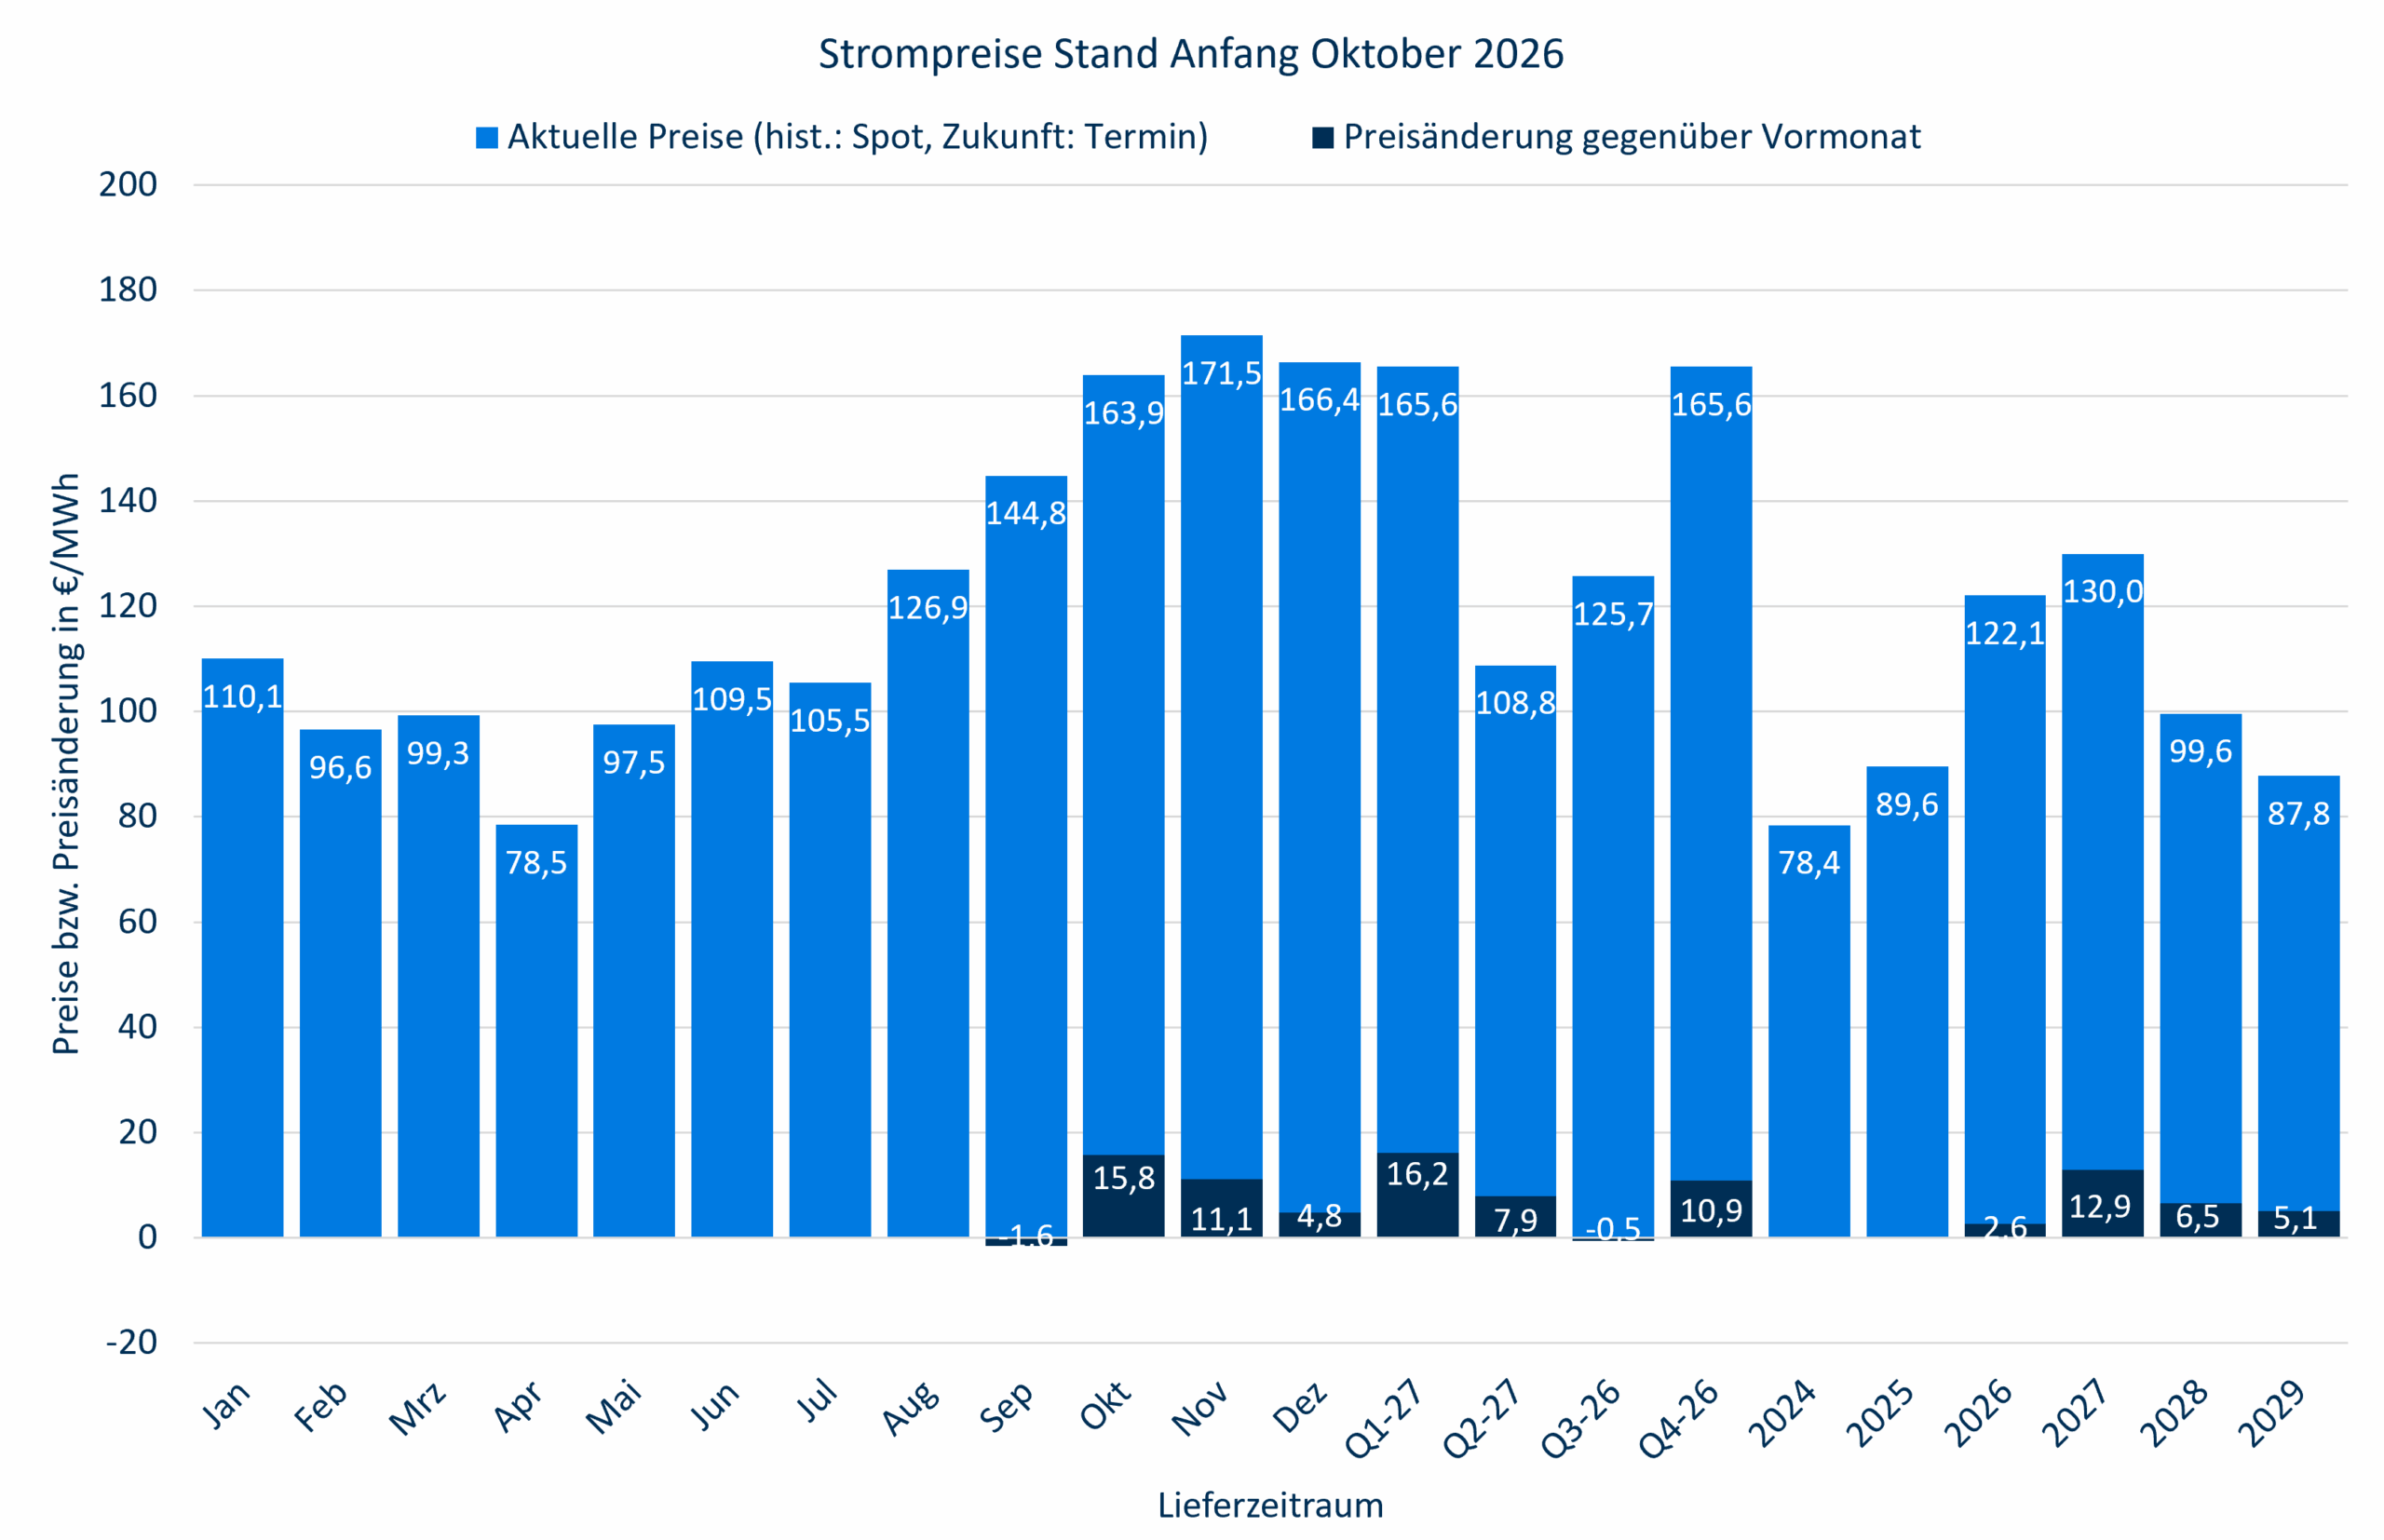
Die Richtung der Preise im Strommarkt war auch im September ganz klar steil nach oben.
Spotmarkt
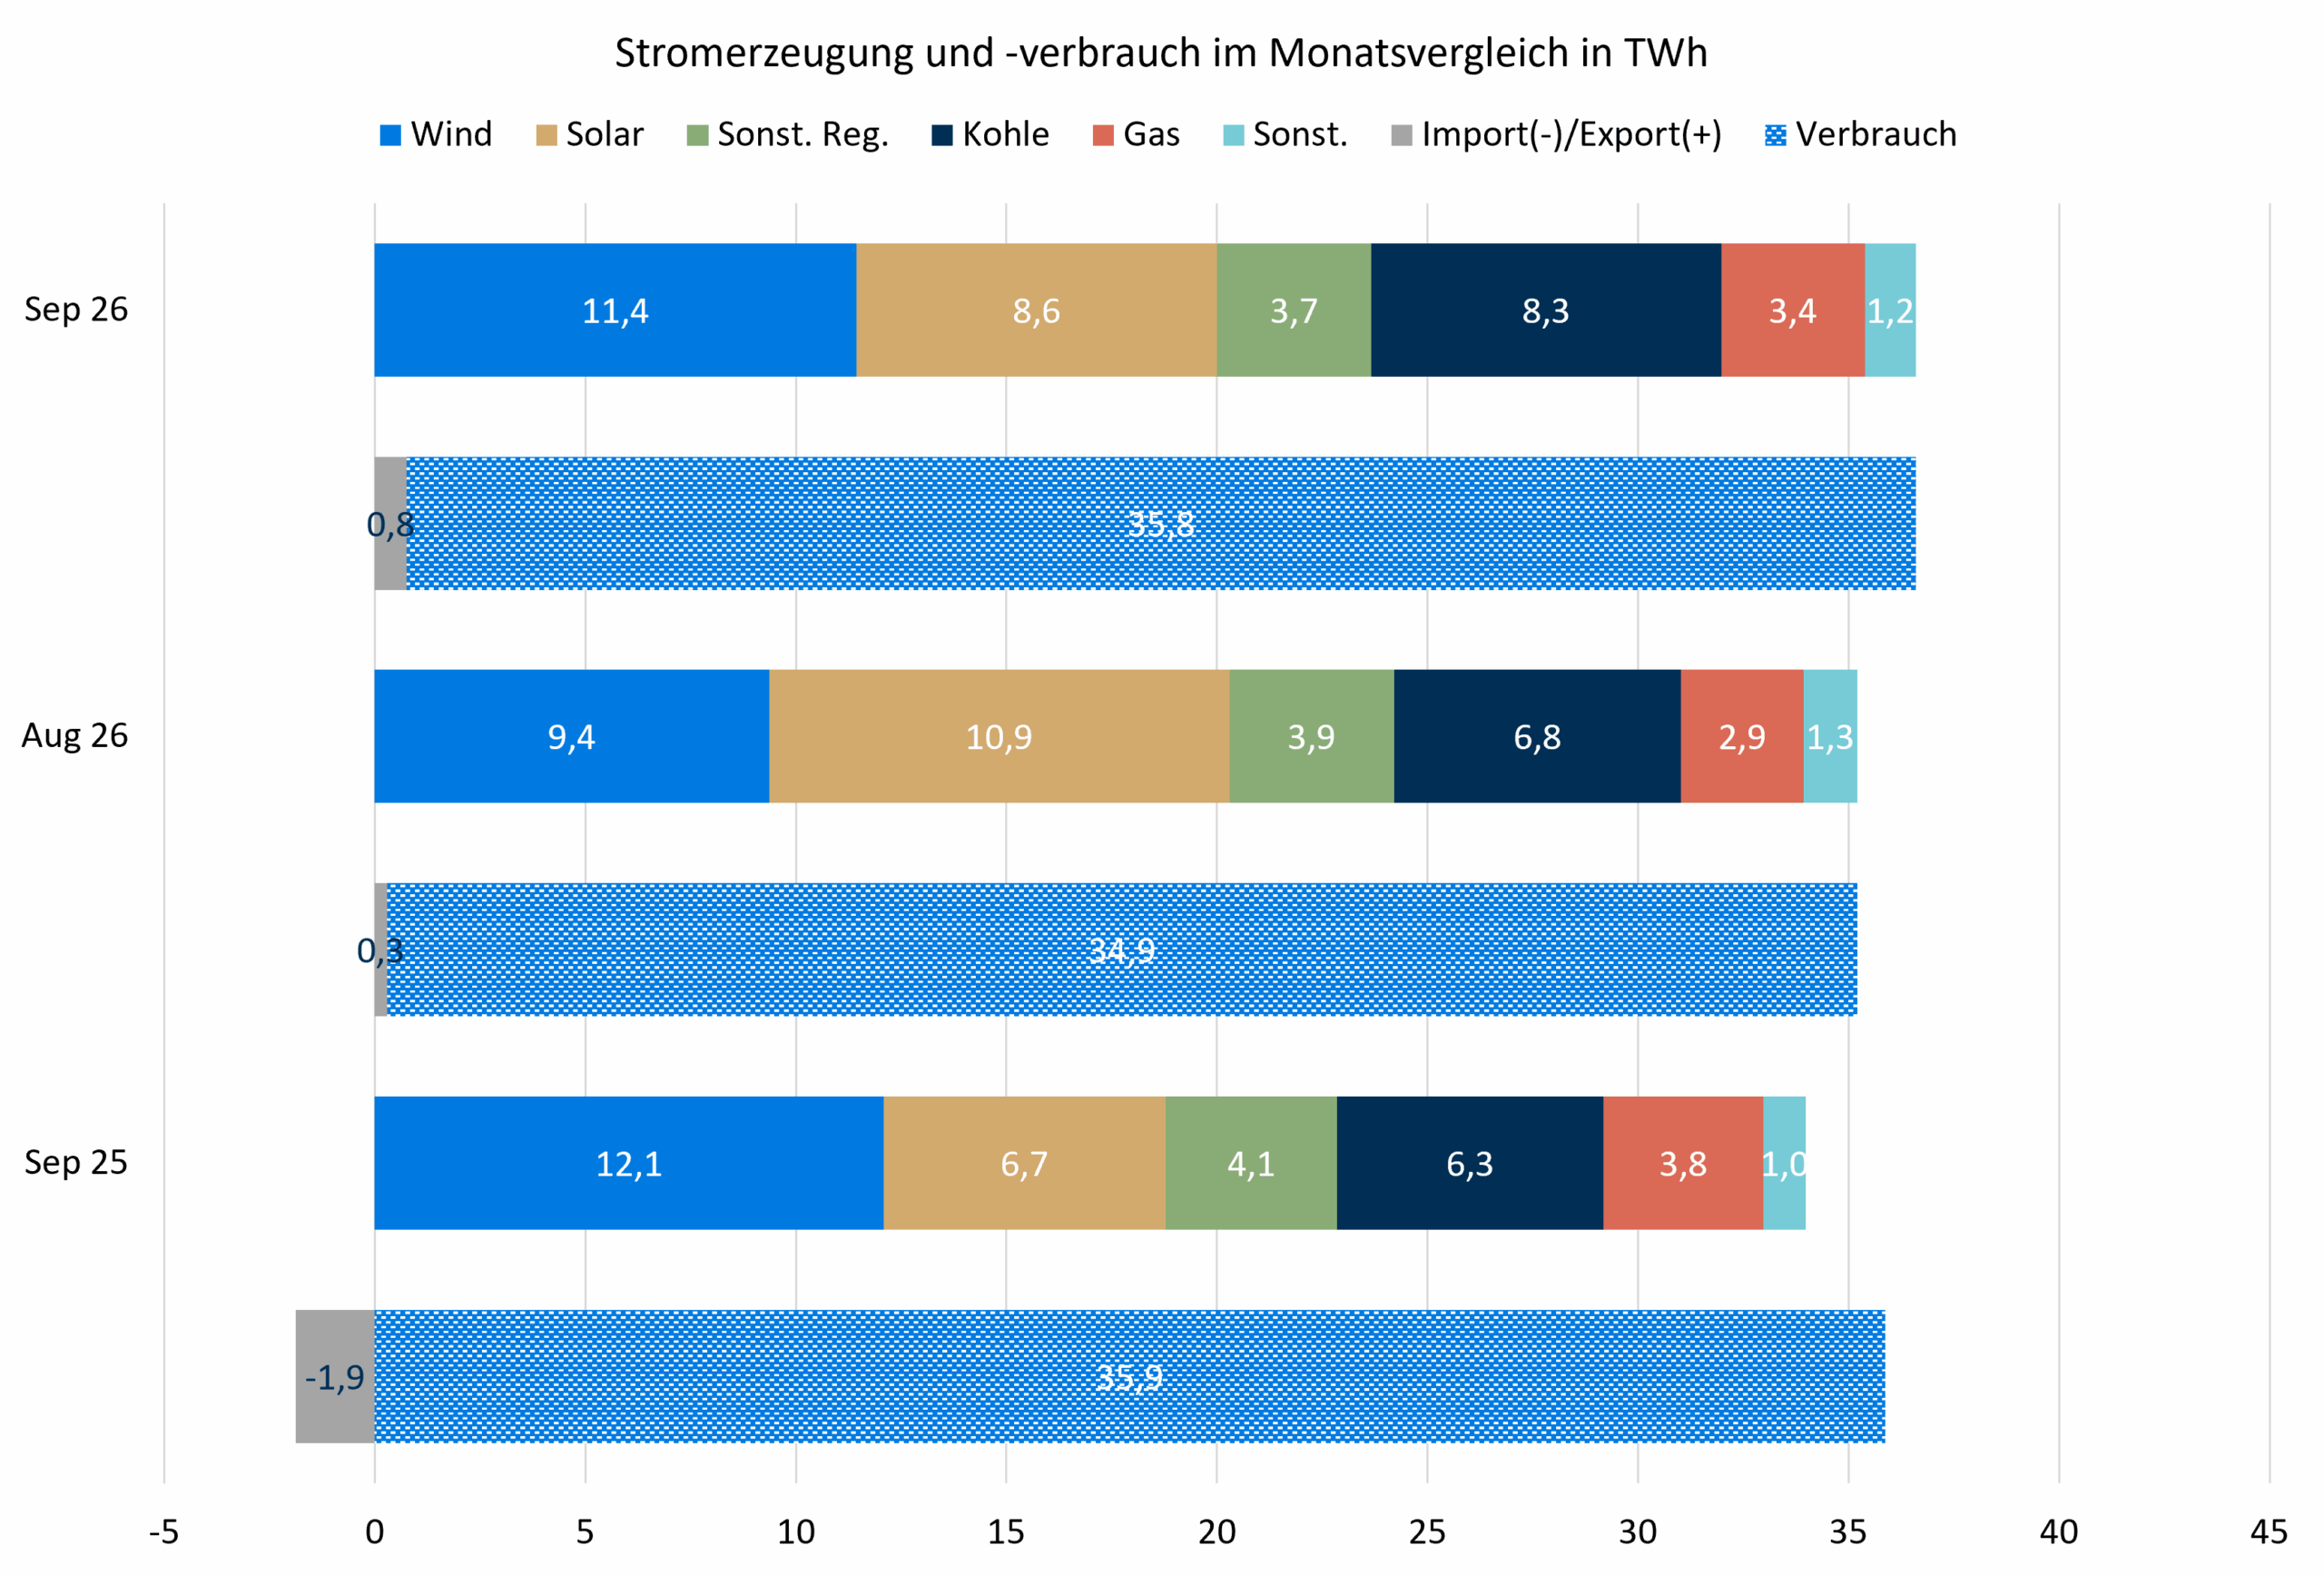
Auch der September war wieder sehr sonnig, viel zu trocken und im Mittel 2,1 Grad zu warm. Das ergab eine sehr ordentliche Solarstromausbeute, die weit über dem Vorjahreswert lag, aber saisonbedingt deutlich unter dem Wert des August. Die Windstromerzeugung hingegen hat in beiden Vergleichen abgenommen. Die Wasserkraft schwächelt weiterhin deutlich. Der deutlich gestiegene Residualbedarf wurde im wesentlichen von Kohlekraftwerken gedeckt. Das teure Gas führt auch zu Stromexporten aus Kohlekraftwerken. Der Anteil der Erneuerbaren am Strommix lag immerhin bei 66%.
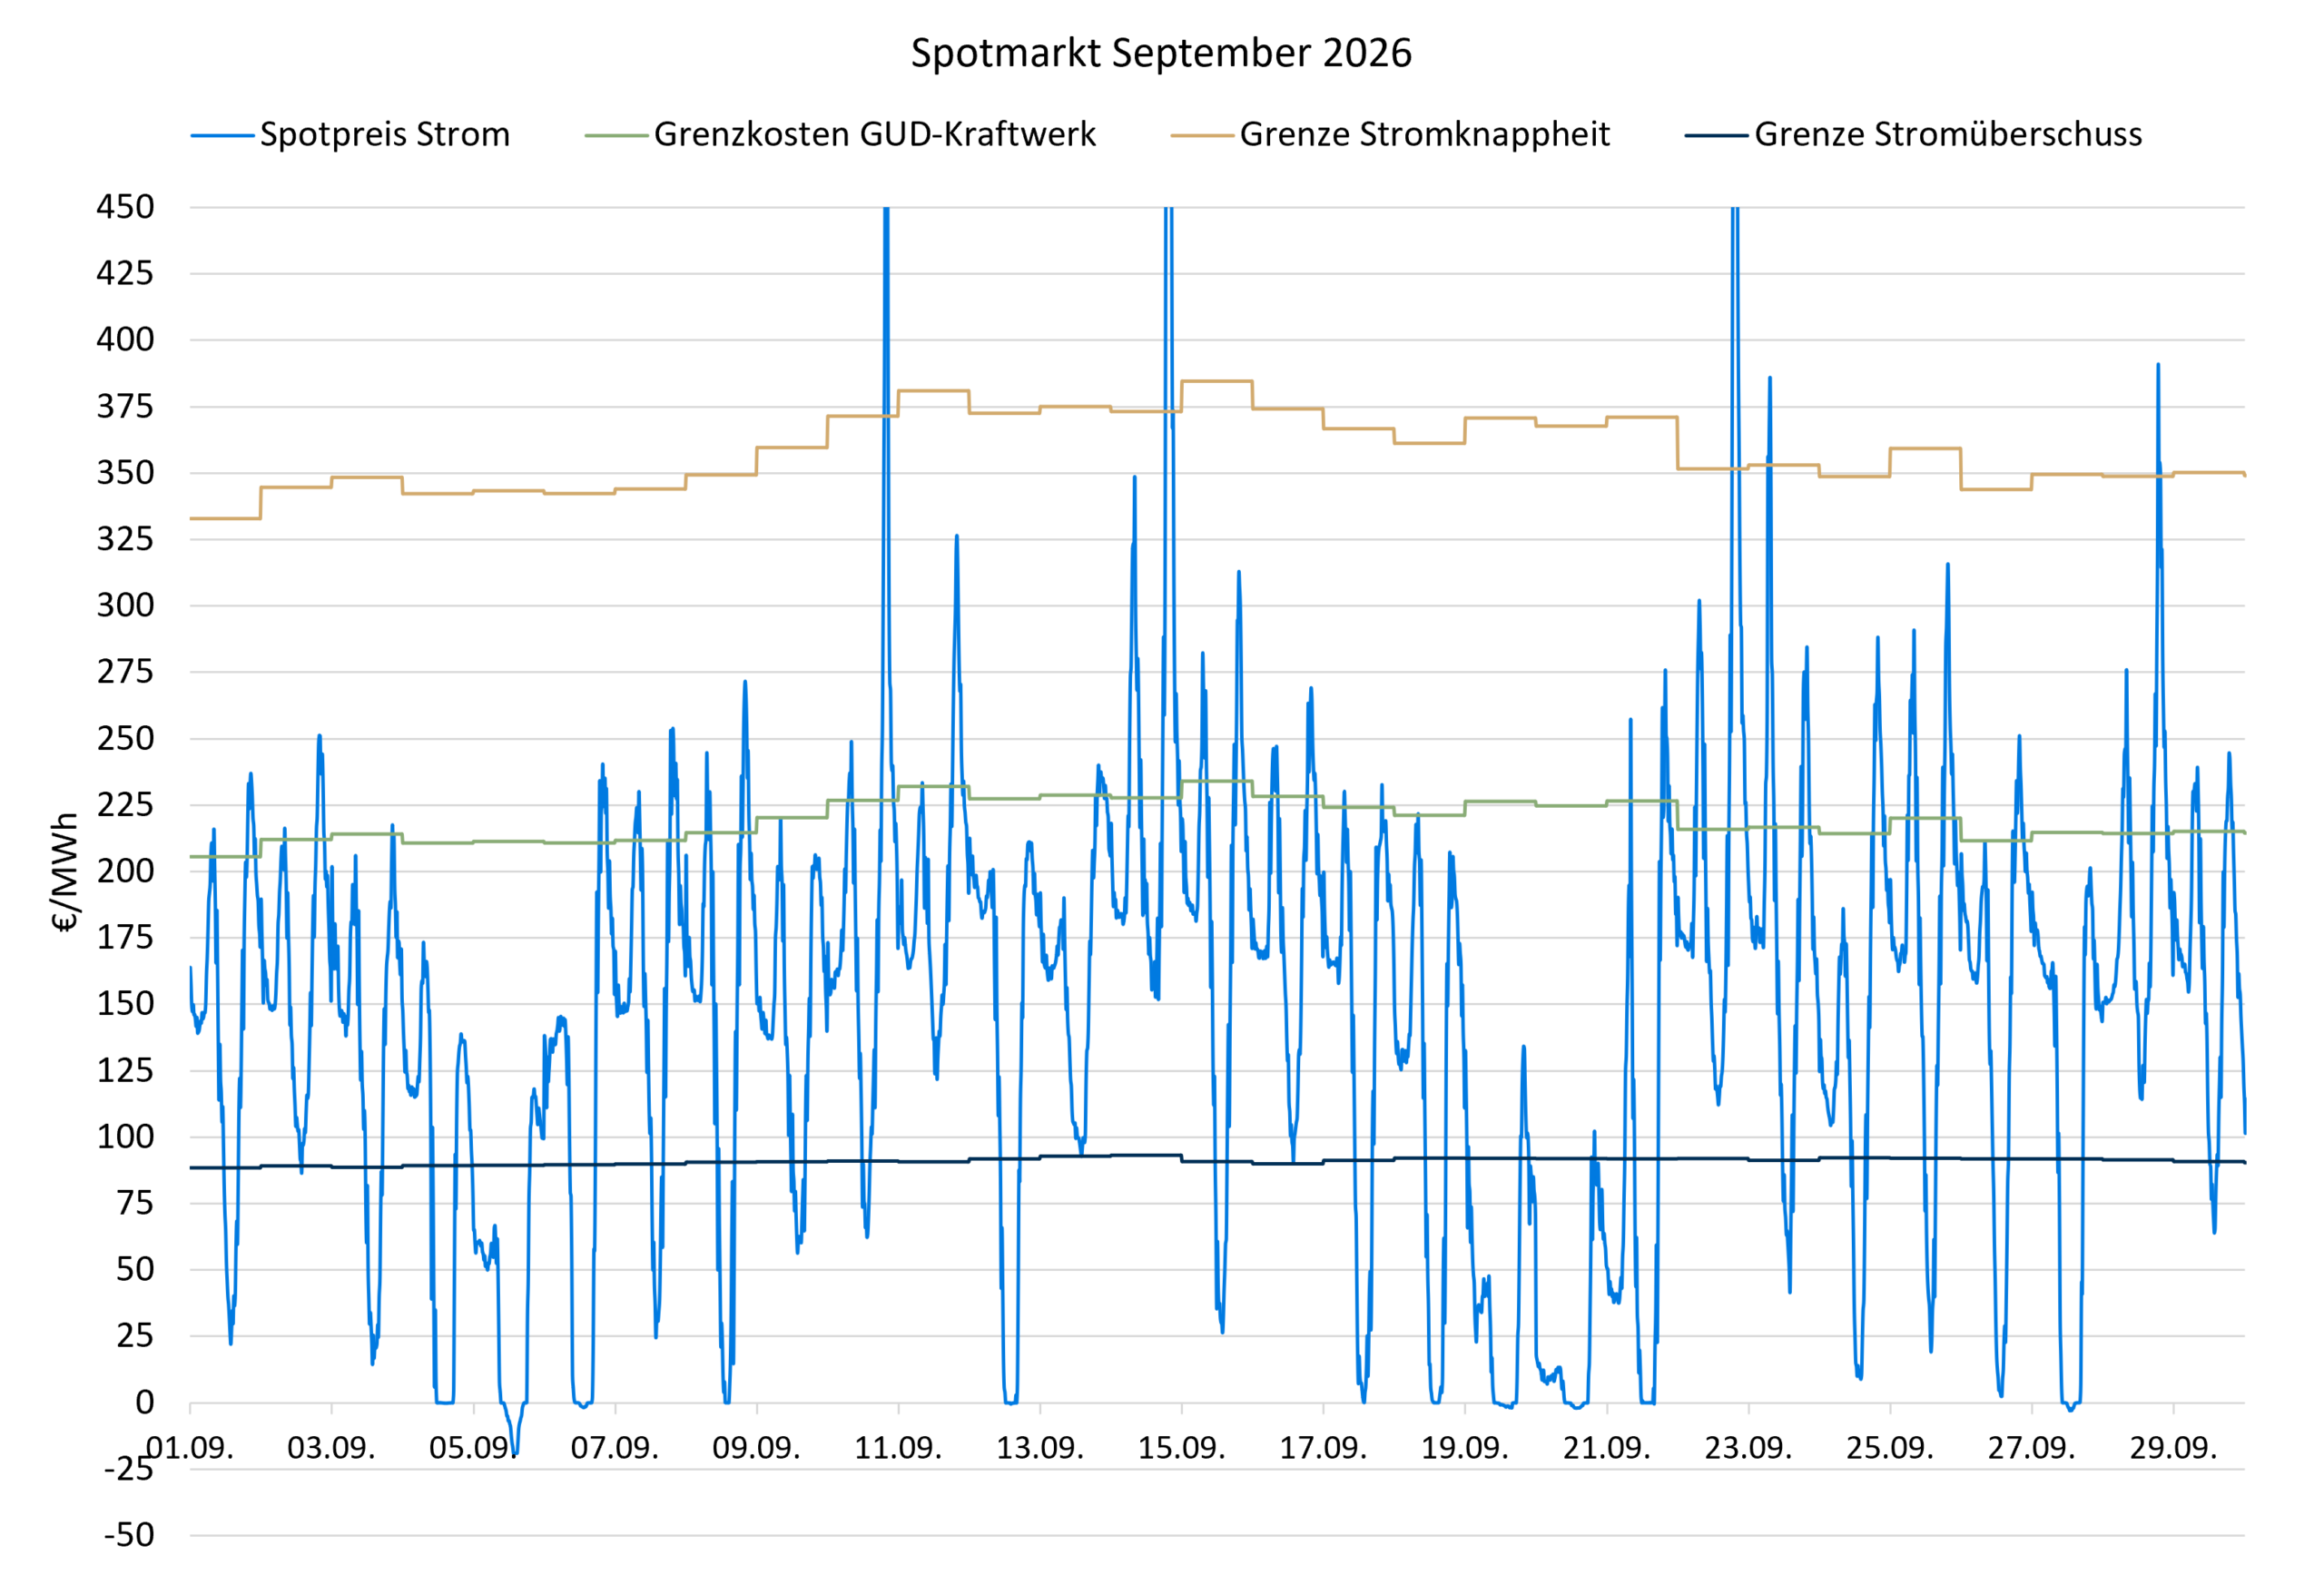
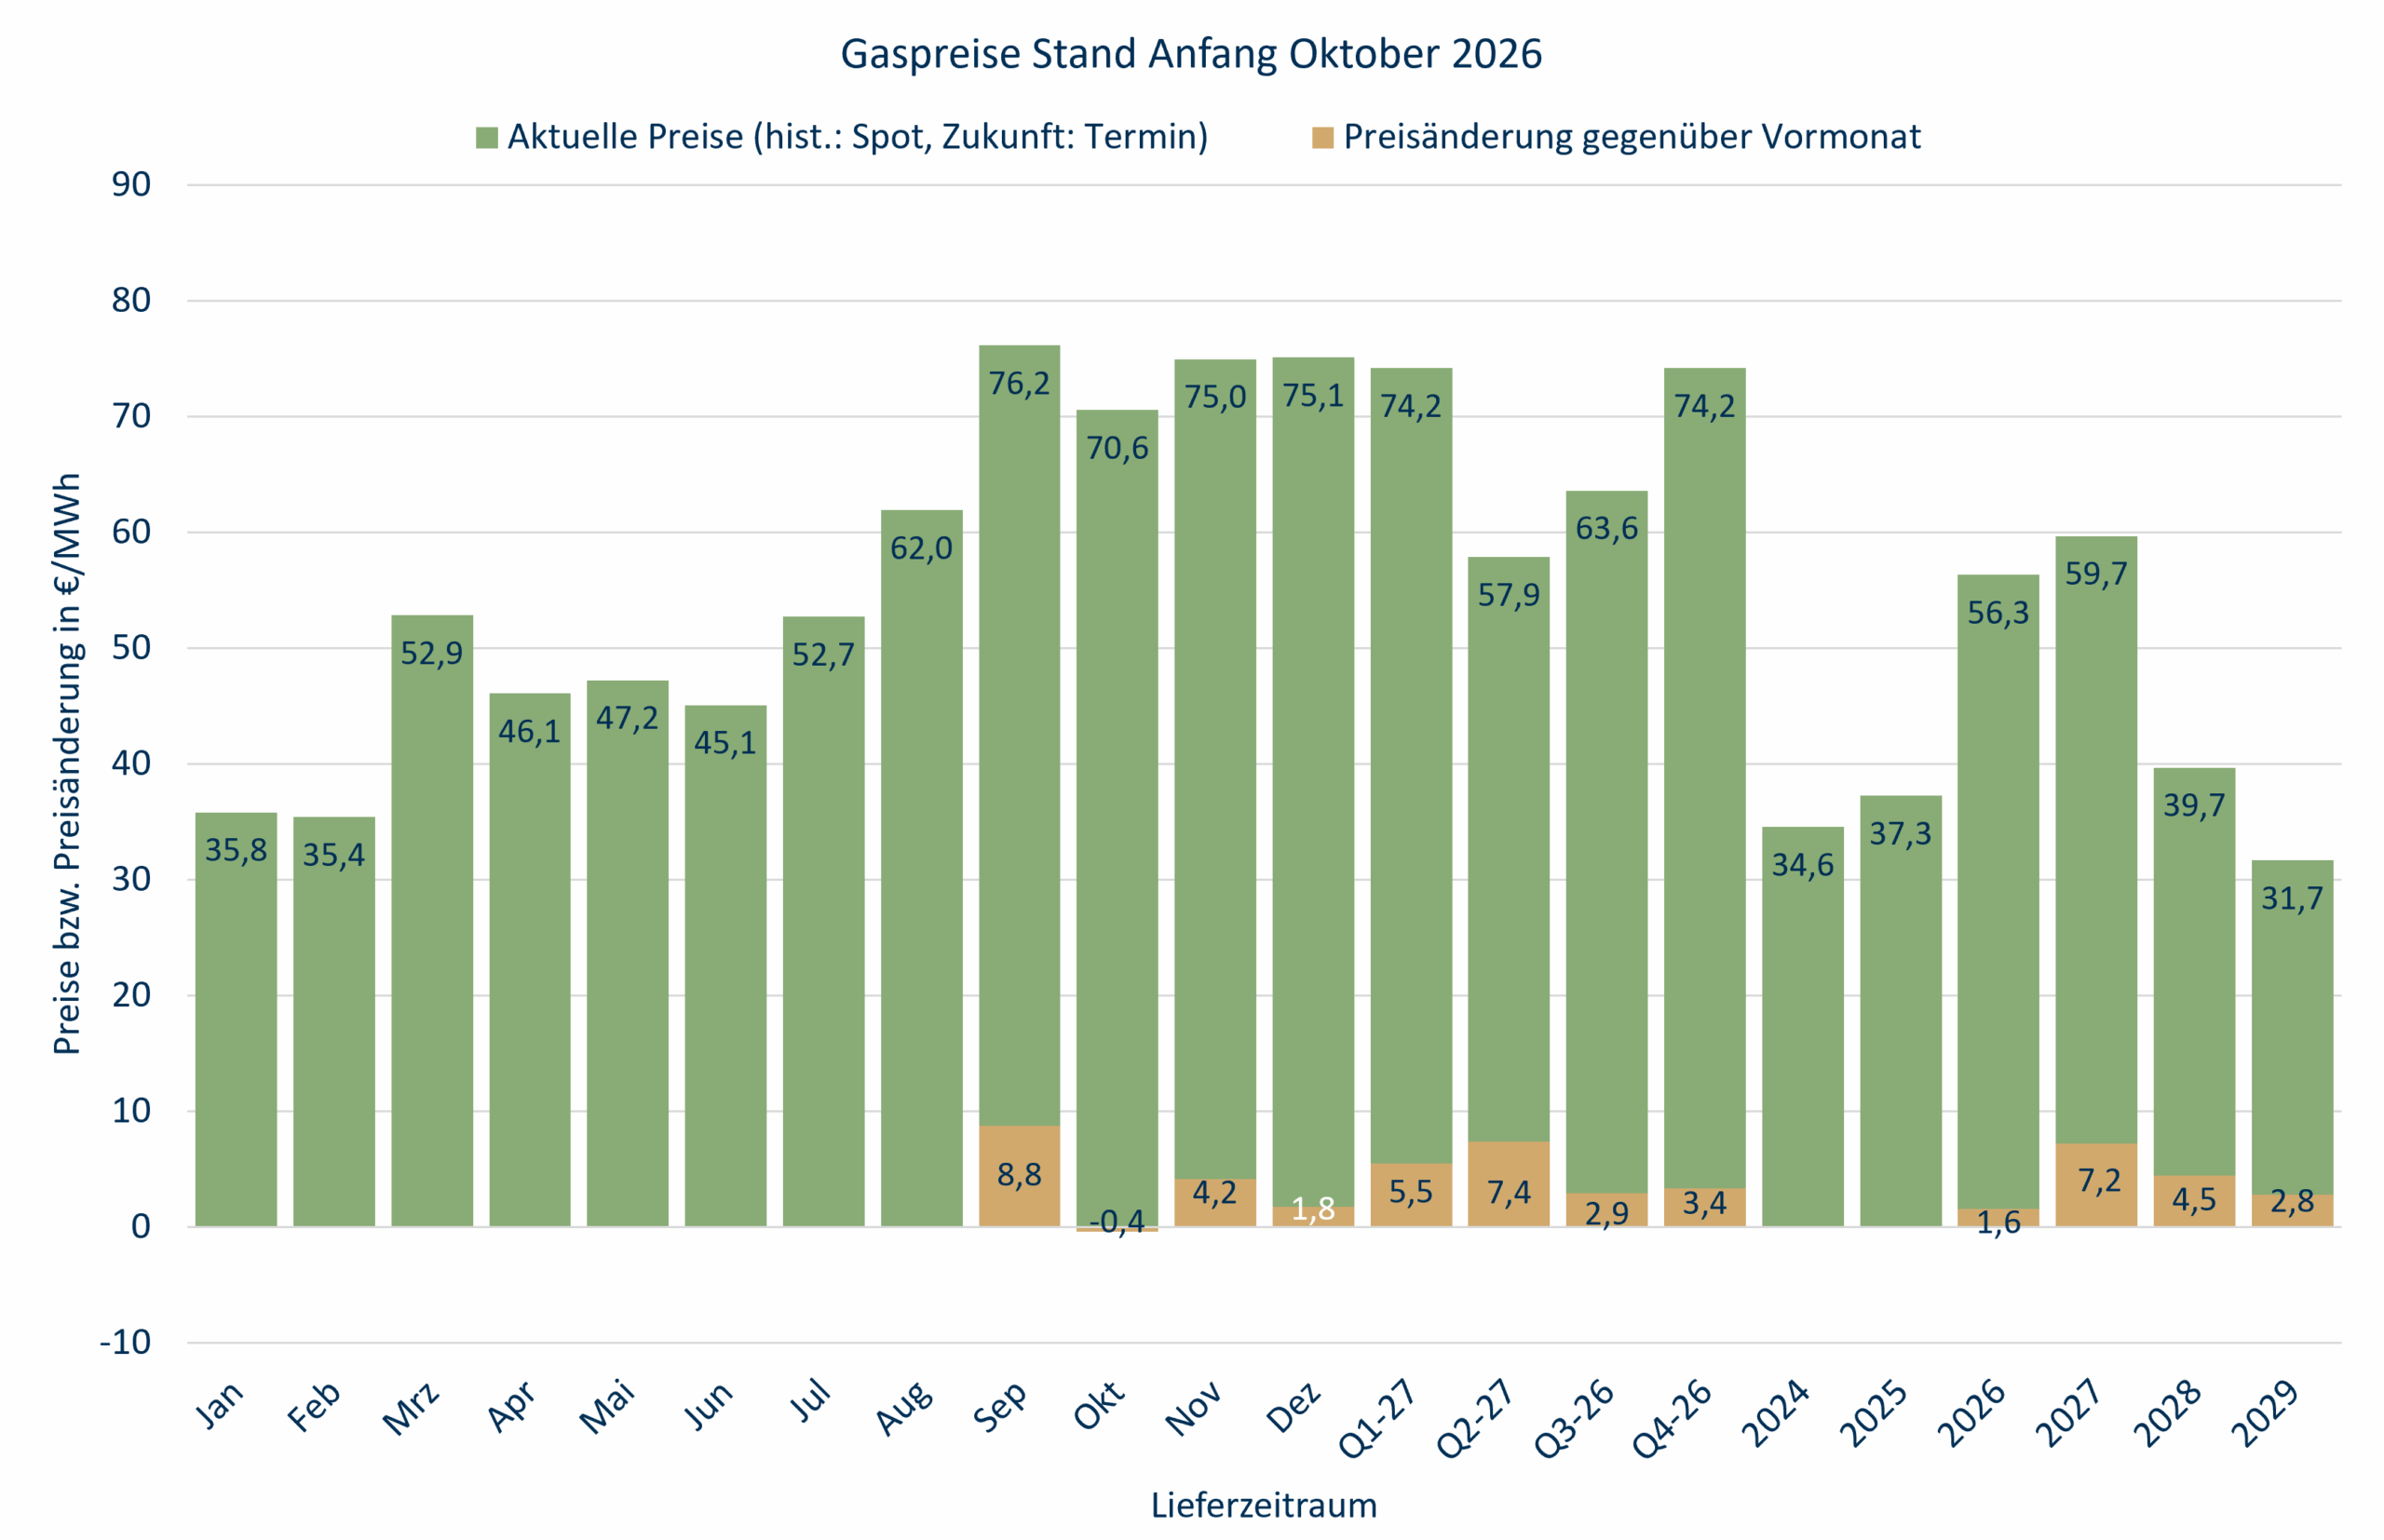
Die Gaspreise sind im Mittel auf 76,2 €/MWh gestiegen, inzwischen liegen sie sogar über 80 €/MWh. Kohle- und Spotpreise sind ebenfalls gestiegen, Strom ist im Monatsmittel um knapp 18 €/MWh auf 144,8 €/MWh gestiegen. Dort in etwa hatte der Terminmarkt den Spot auch erwartet. Es gab ein paar Knappheitsstunden mehr als im August und erstaunlicherweise auch mehr Überschusspreise, allerdings weniger Stunden mit negativen Spotpreisen. Disziplin und konsequentes Marktverhalten setzen sich offenkundig immer mehr durch. Ein wenig helfen wohl auch die zunehmenden Großbatteriespeicher. Dementsprechend ist auch der Profilfaktor für Solarstrom auf 0,578 gestiegen, das ist sogar mehr als im September 2025. Der Profilfaktor für Onshore-Wind hingegen ist auf 0,812 gesunken, was auch darauf zurückzuführen ist, dass der Windstrom sehr ungleich über den September verteilt war.
Terminmarkt
Die ursprünglichen Ziele für die Gasspeicherfüllstände im Herbst sind praktisch aufgegeben worden, weil sie ohnehin nicht zu erreichen sind. Nachdem sich die Bundesregierung lange geziert hat, sind nun doch politische Maßnahmen ergriffen worden, die Füllstände wenigstens etwas nach oben zu treiben. Der Preisanstieg im Gasmarkt ist auch darauf zurückzuführen. Ob es hiflt, ist zweifelhaft. Die Speicher in Deutschland sind immer noch nicht zu 60% (Ziel 01. November: 80%) gefüllt, EU-weit sind es ca. 76%. Die Einspeicherung ist wegen gestiegenem Heizbedarf weiter verlangsamt. Sobald eine Kältewelle kommt, wird es zu Ausspeicherungen kommen.
Gemessen an den Gaspreisen von 2022 ist auch das jetzt erreichte Niveau noch moderat. Dabei ist die Lage eher schwieriger, denn wann wieder LNG aus Qatar im Vorkriegssausmaß kommt, steht in den Sternen. Die europäischen LNG-Importe kommen größtenteils aus den USA – mit entsprechender Abhängigkeit. Mal sehen, was der Winter für Wetter bringt. Den größten Preisanstieg verzeichnen die Preise am langen Ende. Der Markt rechnet nicht damit, dass sich die Situation bald normalisiert.
Auch im September hat der Strom-Terminmarkt die Entwicklung des Gasmarktes nachvollzogen. Base 2027 lag am Monatsanfang noch bei ca. 130 €/MWh, inzwischen sind es über 140 €/MWh. CO2-Preise und Kohlepreise tragen auch noch ein wenig zum Preisanstieg bei.